[배당투자 3억으로 파이어족 플랜짜기]
3억으로 월 세후 320만원, 같은 3억이라도 상품과 세금 구조에 따라 실수령액은 288만원과 369만원으로 갈립니다.
이 아티클의 핵심 내용 요약과 글로벌 검색·AI 엔진을 위한 테이크어웨이입니다.
✦ KR 주제: 배당투자 3억으로 파이어족 플랜 짜기
✦ KR 핵심 요약: 3억으로 파이어를 하려면 상품 선택보다 세후 현금흐름 계산이 먼저입니다. 미국 고배당 ETF 직투는 배당소득세 15%와 건보료 8.13%가 붙어 15% 배당률 기준 월 288만원 수준이고, 과세 대상 비중이 10% 정도인 국내 커버드콜 상품은 같은 배당률에서 369만원 수준으로 계산됩니다. 원문의 320만원은 가정이 공개되지 않은 목표 숫자이므로 주거 형태와 지출 구조를 대입해 다시 확인해야 합니다.
🌐 Global Takeaway: With 300 million KRW, the real question is after-tax cash flow, not headline yield. US dividend ETFs lose roughly 15% dividend tax plus 8.13% health insurance contributions, while Korea-listed covered call ETFs tax only about 10% of distributions, so the same 15% yield can produce very different monthly income.
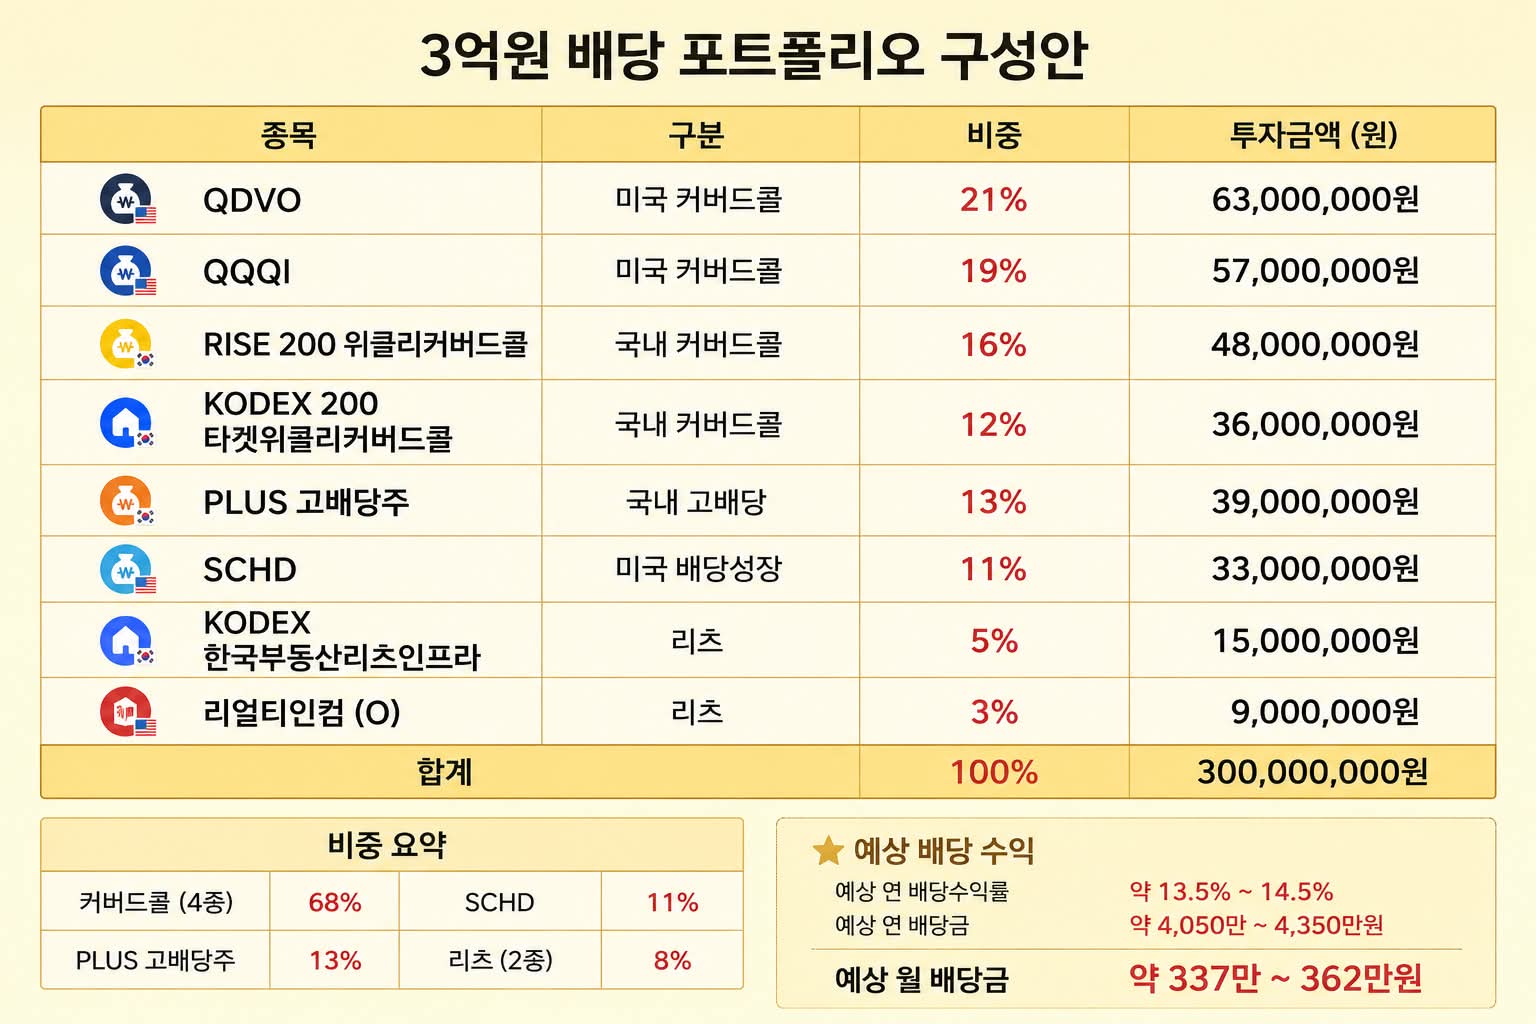
3억으로 월 세후 320만원. 스레드에서 자주 보이는 문장이지만, 이 숫자는 "얼마를 벌 수 있느냐"보다 "무엇에 넣고 어떤 세금 구조를 쓰느냐"에 따라 크게 흔들립니다. 같은 3억, 같은 15% 배당률이라도 미국 고배당 ETF에 직접 투자하면 세후 월 288만원 수준으로 내려가고, 국내 커버드콜 상품 기준으로는 369만원 수준까지 올라간다는 계산 예시가 공개돼 있습니다. 이 글은 그 차이가 어디서 생기는지, 그리고 320만원을 실제 생활비로 쓸 수 있는지 점검하는 순서로 정리합니다.
3억 파이어, 숫자부터 확인하기
최근 2억~10억까지 금액대별 파이어 사례가 유튜브에 하나씩은 존재하고, 그중에서도 2~3억대가 가장 많이 보인다는 관찰이 있습니다. 반면 "월급 없이 살려면 최소 6억, 평균 10억"이라는 인식도 여전히 강해서 3억 파이어는 온라인에서 토론거리가 됩니다. 확인되는 범위에서 정리하면, 3억은 적은 돈이 아니지만 "불가능한 금액"도 아닙니다.
3억을 모으는 데 걸리는 시간
| 목표 기간 | 필요 월 저축액 |
|---|---|
| 5년 | 월 500만원 |
| 10년 | 월 250만원 |
| 20년 | 월 125만원 |
기간을 늘리면 월 부담이 급격히 줄어드는 구조입니다. 문제는 속도가 아니라, 3억을 만든 뒤 그 돈에서 나오는 현금흐름으로 생활이 성립하느냐입니다.
세후 현금흐름은 상품 구조가 결정한다
다른 소득이 없다는 가정 아래, 미국주식 직접투자는 배당소득세 15%와 건강보험료 8.13%가 비용으로 나간다고 계산합니다. 3억을 주요 고배당 ETF에 넣었을 때의 세후 월평균 현금흐름 예시는 다음과 같습니다.
| 투자 방식 (3억, 2026년 예시 기준) | 세전 배당률 | 세후 월평균 현금흐름 |
|---|---|---|
| 미국 고배당 ETF 직투 | 10% | 약 192만원 |
| 미국 고배당 ETF 직투 | 15% | 약 288만원 |
| KODEX 200타겟위클리커버드콜 | 15% | 약 369만원 |
같은 15%인데 288만원과 369만원으로 갈리는 이유는 세금 구조입니다. 국내 커버드콜 상품은 옵션 프리미엄 기반이라 분배금 중 과세 대상 비중이 10% 정도에 불과하고, 그만큼 세금과 건강보험료 부담이 거의 붙지 않습니다. 여기에 전세·월세·자가 등 주거 형태에 따라 건강보험료가 조금 더 붙고, 자가라면 매년 재산세가 추가되므로 그 부분까지 넣어야 실제 잔고가 됩니다.
원문의 320만원과 계산 예시의 369만원
원문 스레드는 "3억으로 월 세후 320만원 정도"라고만 언급하고, 어떤 상품 조합과 세금 가정을 썼는지는 제시하지 않습니다. 반면 공개된 계산 예시는 배당률 15%, 미국 직투와 국내 커버드콜을 각각 비교한 값입니다. 따라서 320만원은 특정 포트폴리오의 결과값이라기보다 "3억으로 이 정도 현금흐름을 목표로 한다"는 표시에 가깝습니다. 숫자를 인용할 때는 배당률 가정, 직접투자 여부, 주거 형태를 함께 밝히는 것이 안전합니다.
"3억으로 진짜 되냐는 질문의 답 (…) 이건 투자 방법의 문제가 아닙니다. 3억이 만드는 배당 현금흐름에 맞춰 만족하며 살 수 있는지, 나의 라이프스타일과 마음가짐에 달린 문제입니다."
실제 3억 내외로 파이어한 사례에서 빈도 기준 1위는 SCHD지만, 금액 기준 메인은 JEPQ나 KODEX 200타겟위클리커버드콜 같은 고배당 ETF라는 관찰도 같은 맥락입니다. 배당률 50%가 넘는 일드맥스 계열로 타이밍을 잡아 현금흐름을 키우는 경우도 있지만, 이는 재능의 영역으로 분류되는 특수 사례입니다.
핵심 정리
- 3억 파이어의 성패는 수익률 자체보다 "세후 현금흐름으로 내 생활비가 성립하는가"에서 갈립니다.
- 동일한 15% 배당률에서도 미국 직투는 세금·건보료로 288만원, 국내 커버드콜은 369만원 수준으로 결과가 달라집니다.
- 320만원은 원문의 목표 표시에 가까운 숫자이므로, 인용할 때는 상품·세금·주거 가정을 함께 제시해야 합니다.
- 3억은 10년 기준 월 250만원 저축으로 도달 가능한 금액이지만, 그 이후의 변동성 관리는 별도 과제입니다.
실무 적용 포인트
- 목표 월 현금흐름을 먼저 정하고, 역산으로 필요한 세전 배당률과 투자금을 계산합니다. 3억에서 세후 300만원을 원한다면 상품 선택만으로는 부족할 수 있습니다.
- 국내 상품과 해외 직투를 세후 기준으로 비교합니다. 세전 배당률이 같아도 과세 대상 비중에 따라 실수령액 차이가 커집니다.
- 주거 형태를 계산에 넣습니다. 전세·월세·자가에 따라 건강보험료와 재산세가 달라지므로, 배당 소득만으로 예산을 짜면 실제 지출에서 어긋납니다.
- 분배금 변동을 전제로 여유분을 둡니다. 커버드콜 구조는 일반적으로 기초자산 상승분이 제한될 수 있고 분배금이 일정하지 않을 수 있으므로, 생활비의 전액을 분배금에 걸지 않는 편이 안전합니다.
- 물가 상승과 생활비 증가를 반영해 매년 플랜을 다시 계산합니다. 월급은 그대로인데 생활물가가 오르는 환경에서는 3억의 실질 구매력이 매년 달라집니다.
마무리
3억 파이어는 "가능/불가능"의 이분법보다, 어떤 상품으로 얼마의 세후 현금흐름을 만들고 그 금액으로 어떤 생활을 감당할지 정하는 문제에 가깝습니다. 계산 예시는 출발점일 뿐이므로, 자신의 주거 형태와 지출 구조를 대입해 다시 계산해 보는 것이 첫 단계입니다.
자주 묻는 질문
Q. 3억을 고배당 ETF에 넣으면 월 세후 얼마를 받나요?
A. 공개된 계산 예시 기준으로 미국 고배당 ETF 직접투자는 배당률 10%에서 약 192만원, 15%에서 약 288만원입니다. 같은 15%라도 KODEX 200타겟위클리커버드콜은 약 369만원으로 계산되는데, 분배금 중 과세 대상 비중이 10% 정도로 낮아 세금과 건강보험료 부담이 줄기 때문입니다. 실제 금액은 주거 형태와 다른 소득 유무에 따라 달라집니다.
Q. 원문의 320만원과 계산 예시의 369만원이 다른 이유는 무엇인가요?
A. 원문 스레드는 "3억으로 월 세후 320만원 정도"라고만 언급하고 상품 조합과 세금 가정을 제시하지 않습니다. 계산 예시는 배당률 15%와 미국 직투·국내 커버드콜을 각각 가정한 값이므로, 두 숫자는 같은 조건의 계산 결과가 아닙니다. 320만원은 목표 표시로 이해하는 것이 정확합니다.
Q. 3억 파이어 플랜에서 가장 먼저 점검할 것은 무엇인가요?
A. 목표 월 현금흐름을 정하고 세후 기준으로 역산하는 것입니다. 같은 배당률이라도 과세 대상 비중에 따라 실수령액이 달라지고, 전세·월세·자가 여부에 따라 건강보험료와 재산세가 추가됩니다. 여기에 커버드콜 상품의 분배금이 일정하지 않을 수 있다는 점을 감안해 생활비 전액을 분배금에 의존하지 않는 여유분을 두는 것이 필요합니다.
원본
https://www.threads.com/@on__lazyinvestor_way__/post/DaCXTz-EyHY



댓글 0개